CPCA คาดยอดขายรถ NEV ในจีนเดือนตุลาคมลดลง 16.5%
CPCA คาดยอดขายปลีกรถพลังงานใหม่ในจีนเดือนตุลาคมอยู่ที่ประมาณ 1.07 million ลดลง 16.5% ขณะที่ตลาดรถนั่งโดยรวมลดลงหนักกว่ามาก
25 ต.ค. 2569, 20:48 น.
สเปกทั้งหมด
- ยอดขายปลีก NEV เดือนตุลาคม (คาดการณ์)
- 1.07 million
- การเปลี่ยนแปลง NEV เทียบปีก่อน
- -16.5 %
- สัดส่วนการเจาะตลาด NEV (คาดการณ์)
- 66.9 %
- ยอดขายปลีกรถนั่งรวม เดือนตุลาคม (คาดการณ์)
- 1.6 million
- การเปลี่ยนแปลงรถนั่งรวมเทียบปีก่อน
- -28.9 %
- สัดส่วนการเจาะตลาด NEV เดือนกันยายน (สูงสุดของเดือน)
- 67.0 %
- ยอดขายปลีก NEV วันที่ 1 ถึง 18 ตุลาคม
- 520,000
- ยอดขาย NEV เก้าเดือนแรก
- 7.758 million
- การเปลี่ยนแปลง NEV เก้าเดือนแรกเทียบปีก่อน
- -12.8 %
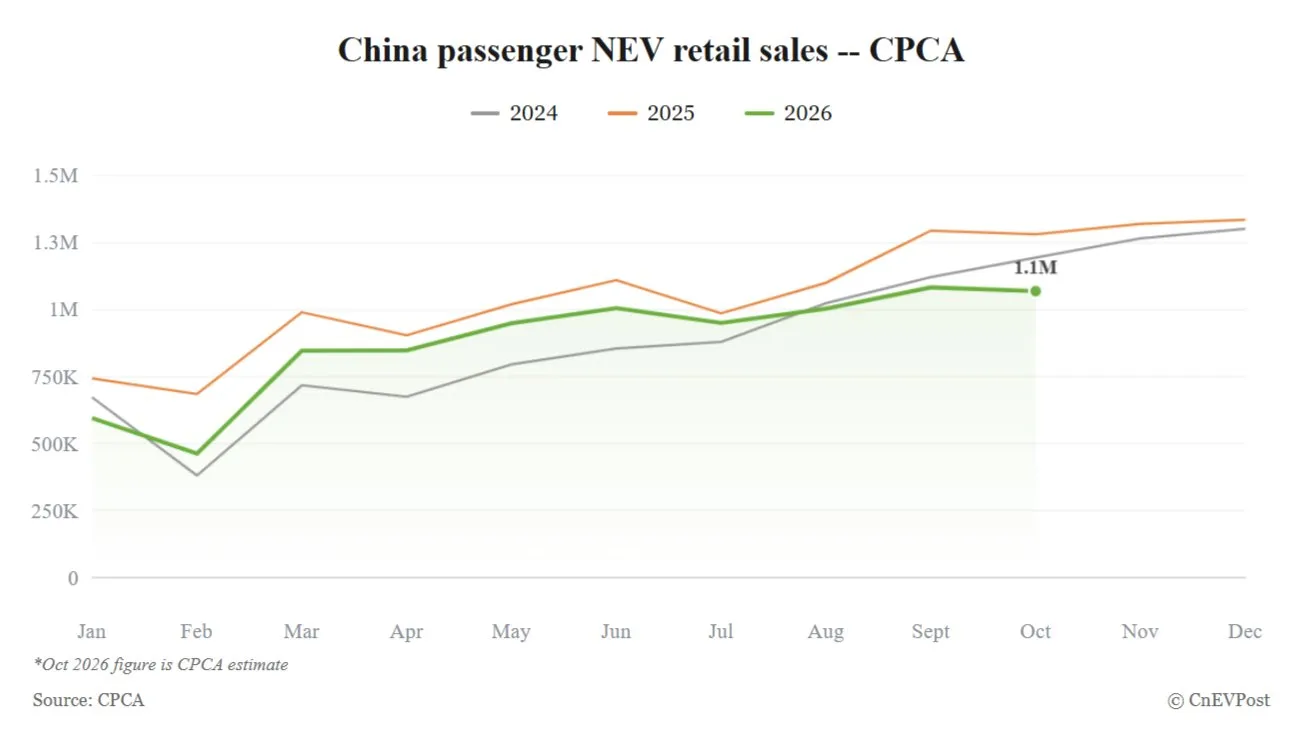
สมาคมผู้ผลิตรถยนต์นั่งแห่งประเทศจีน หรือ CPCA เผยการคาดการณ์ยอดขายปลีกรถยนต์พลังงานใหม่ (NEV) ของจีนในเดือนตุลาคม 2026 ว่าจะอยู่ที่ประมาณ 1.07 million ลดลง 16.5% เมื่อเทียบกับปีก่อน ตัวเลขนี้เป็นการประมาณการของ CPCA ยังไม่ใช่ผลสรุปของเดือน
สัดส่วนการเจาะตลาดของรถ NEV คาดว่าจะอยู่ที่ 66.9% ซึ่งยังถือว่าสูงอยู่ แต่ลดลง 0.1 จุดเปอร์เซ็นต์จากระดับสูงสุดของเดือนกันยายนที่ 67.0% เมื่อเทียบกับเดือนก่อน ยอดขาย NEV ในเดือนตุลาคมคาดว่าจะลดลงประมาณ 1.3%
ส่วนตลาดรถยนต์นั่งโดยรวมคาดว่าจะอยู่ที่ประมาณ 1.6 million ลดลง 1.1% จากเดือนกันยายน และลดลง 28.9% เมื่อเทียบปีก่อน การลดลงรายปีนี้ลึกกว่าเดือนกันยายนที่ลดลง 28.0% สะท้อนว่าตลาดยังไม่มีแรงส่งที่ชัดเจนพอจะฟื้นตัวในเดือนตุลาคม หลังจากเดือนกันยายนที่อ่อนแอ
ปัจจัยที่กดดันตลาด
CPCA ระบุว่าช่วงวันหยุดชาติของจีนต้นเดือนตุลาคมมีผู้เข้าชมโชว์รูมเพิ่มขึ้นเล็กน้อย แต่จำนวนดังกล่าวลดลงอย่างรวดเร็วหลังจากนั้น ความเชื่อมั่นด้านรายได้ครัวเรือนที่อ่อนแอ และพฤติกรรมผู้บริโภคที่รอดูสถานการณ์จากการแข่งขันของตัวแทนจำหน่าย ยังไม่มีการปรับตัวดีขึ้นอย่างชัดเจน
ผู้ผลิตรถยนต์ส่วนใหญ่ที่เป็นผู้นำตลาดยังระมัดระวังต่อยอดขายไตรมาสที่สี่ จากการสำรวจในช่วงต้นเดือนตุลาคม และค่ายส่วนใหญ่ทำยอดขายได้ไม่ถึง 60% ของเป้าหมายประจำปีในช่วงสามไตรมาสแรก แม้จะมีแรงกดดันให้เร่งยอดขายในไตรมาสสุดท้าย แต่ความพยายามลดการแข่งขันที่รุนแรงและแรงกดดันด้านกำไรของตัวแทนจำหน่าย ทำให้พื้นที่สำหรับการลดราคาเพื่อกระตุ้นยอดขายมีจำกัด ค่ายรถจึงเลือกนโยบายสต็อกสินค้าที่ระมัดระวังในเดือนตุลาคม
แนวโน้มรายสัปดาห์
ข้อมูลรายสัปดาห์ชี้ว่ายังไม่มีความต้องการที่ต่อเนื่อง ยอดขายปลีกเฉลี่ยต่อวันขึ้นไปอยู่ที่ประมาณ 58,000 ในสัปดาห์ที่สอง จากคำสั่งซื้อที่สะสมช่วงวันหยุด ก่อนจะลดลงเหลือประมาณ 47,000 ในสัปดาห์ที่สาม CPCA คาดว่ายอดเฉลี่ยต่อวันจะฟื้นตัวเล็กน้อยเป็นประมาณ 49,000 ในสัปดาห์ที่สี่ เมื่อรุ่นที่เปิดตัวในไตรมาสที่สามเริ่มส่งมอบเป็นปกติ และจะขึ้นไปประมาณ 79,000 ในสัปดาห์ที่ห้า จากการเร่งขายในช่วงปลายเดือน
ข้อมูลก่อนหน้าของ CPCA ระบุว่ายอดขายปลีก NEV ของจีนระหว่างวันที่ 1 ถึง 18 ตุลาคมอยู่ที่ 520,000 ลดลง 13% เมื่อเทียบปีก่อน และลดลง 2% จากช่วงเดียวกันของเดือนกันยายน โดยมีสัดส่วนการเจาะตลาดที่ 65.9% ส่วนยอด NEV ของเดือนกันยายนลดลง 16.7% เมื่อเทียบปีก่อน ถือเป็นการลดลงต่อเนื่องเดือนที่เก้าติดกัน
ยอดขาย NEV รวมสามในสี่ของปีแรก หรือเก้าเดือนแรก อยู่ที่ 7.758 million ลดลง 12.8% CPCA มองว่าตลาดรถที่ใช้น้ำมันยังถูกกดดันจากราคาน้ำมันที่อยู่ในระดับสูง ขณะที่ความต้องการ NEV ค่อนข้างทรงตัว การเติบโตของยอด NEV ดูเหมือนจะเข้าสู่ระยะคงที่ แต่สัดส่วนการเจาะตลาดยังคงอยู่ในระดับสูง
ในด้านผู้เล่นรายบริษัท Tesla มีส่วนแบ่งเพิ่มขึ้นเป็น 6.0% ขณะที่ Li Auto และ Nio หลุดจากอันดับ 10 แรกของยอดขายปลีก NEV
แม้จะมีรุ่นใหม่หลายรุ่นที่ยังกำหนดเปิดตัวก่อนสิ้นปี แต่ระยะเวลาตั้งแต่เปิดตัว เปิดพรีเซล จนถึงส่งมอบที่ยาวขึ้น ทำให้ผู้ซื้อต้องรอนานกว่าเดิม CPCA ยังมองว่าตลาดรถยนต์นั่งโดยรวมยังคงค้นหาจุดต่ำสุดของการปรับตัว
ที่มา: CnEVPost